Domain haaranalyse24.de kaufen?
Wir ziehen mit dem Projekt
haaranalyse24.de um.
Sind Sie am Kauf der Domain
haaranalyse24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haaranalyse24.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **


Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Restschuldversicherung und Liquiditätssicherung, Gebundene Ausgabe von Udo Reifner,Michael Knobloch,Kai-Oliver Knops, BoD – Books on Demand,Restschuldversicherung Und Liquiditätssicherung, Gebundene Ausgabe Von Udo Reifner,michael Knobloch,kai-oliver Knops, Bod – Books On Demand, 978-3-8391-4606-4, Seitenanzahl: 29629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olaplex Einzelset: Nr. 1 Bond Multiplier, Haarlotion zur Reparatur der Haarstruktur, 15 ml + Nr. 2 (Haarpflege Set) (71508074)Olaplex Einzelset: Nr. 1 Bond Multiplier, Haarlotion zur Reparatur der Haarstruktur, 15 ml + Nr. 2 (Haarpflege Set) (71508074)29,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Sebamed Anti-Haarverlust Shampoo 200 MLProdukteigenschaften: sebamed Anti-Haarverlust Shampoo NHE-Pflegeformel mit Coffein und Ginkgo biloba für kräftiges und gesundes Haar. Die Wirksamkeit von sebamed Anti-Haarverlust Shampoo beruht auf der NHE-Pflegeformel mit Coffein und Ginkgo biloba, welche die Durchblutung in der Kopfhaut anregt. Die verbesserte Durchblutung** bietet optimale Wachstumsbedingungen für kräftiges und gesundes Haar. Die regelmäßige Verwendung des Shampoo: fördert das Wachstum von gesundem Haar. stärkt die Widerstandskraft des Haars. aktiviert die Haarwurzel und wirkt erblich bedingtem Haarverlust entgegen. Der pH-Wert 5,5 fördert die Erhaltung des natürlichen Hautschutzmantels und stärkt die Haarstruktur. Dermatologisch-klinisch getestet. sebamed Anti-Haarverlust Shampoo ist für die tägliche Haarwäsche geeignet. Eine regelmäßige Anwendung des Shampoos über mehrere Monate bewirkt eine sichtbare Reduzierung des Haarverlustes. Das Haar anfeuchten. Shampoo in der Handinnenfläche verreiben, aufschäumen, und auf die Kopfhaut auftragen. Mit den Fingerspitzen für 2 Minuten sanft einmassieren. Mit viel Wasser gründlich ausspülen. Wichtige Information: Bei empfindlicher Kopfhaut oder bei Neurodermitis sollte mit der Anwendung einer kleinen Menge Shampoo alle 2 Tage begonnen werden. Weitere Informationen entnehmen Sie bitte der Packungsbeilage. Was genau ist Haarverlust? Der Mensch verliert von Natur aus 80 - 100 Haare am Tag. Haarverlust, der über dieses normale tägliche Aufkommen hinausgeht, ist häufig verbunden mit Stress, hormonellen Ungleichgewichten, einer unausgewogenen Ernährung oder einer erblichen Veranlagung. Um das Haar kräftig und gesund zu erhalten, benötigen die Haarpapillen und Haarfollikel eine kontinuierliche Versorgung mit Nährstoffen und Sauerstoff, besonders während der aktiven Wachstumsphase. Diese Versorgung ist durch ein dichtes Netz an Kapillaren (Blutgefäße) gewährleistet, welches die Haarpapille umgibt. Hormone, Stress und äußere Einflüsse können die Durchblutung in der Kopfhaut reduzieren, woraus ein vermindertes Haarwachstum resultieren kann. *erblich bedingt ** Studie W. Gehring, Hautklinik am Städtischen Klinikum Karlsruhe 2007 Ingredients: Aqua, Cocamidopropyl Betaine, Disodium Cocoamphodiacetate, Sodium Laureth Sulfate, Creatine, Zinc PCA, Caffeine, Hydroxypropyl Oxidized Starch PG-Trimonium Chloride, Ginkgo biloba leaf extract, Glycerin, Lactic Acid, Piroctone Olamine, Menthol, Hexyl Nicotinate, Butylene Glycol, Propylene Glycol, PEG-55 Propylene Glycol Oleate, Citric Acid, Parfum, Phenoxyethanol, Sodium Benzoate. Quelle: www.sebamed.de Stand: 10/20204,76 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter



-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Informations- und Beratungspflichten in der Restschuldversicherung, Taschenbuch von Thomas Bensch, GRIN, 978-3-668-64419-9Informations- Und Beratungspflichten In Der Restschuldversicherung, Taschenbuch Von Thomas Bensch, Grin, 978-3-668-64419-9, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Widerruflichkeit der Restschuldversicherung bei Verbraucherdarlehen, Taschenbuch von Rebecca Schacht, EHV Academicpress, 978-3-86741-741-9Widerruflichkeit Der Restschuldversicherung Bei Verbraucherdarlehen, Taschenbuch Von Rebecca Schacht, Ehv Academicpress, 978-3-86741-741-9, Seitenanzahl: 30049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Restschuldversicherung und Liquiditätssicherung, Gebundene Ausgabe von Udo Reifner,Michael Knobloch,Kai-Oliver Knops, BoD – Books on Demand,Restschuldversicherung Und Liquiditätssicherung, Gebundene Ausgabe Von Udo Reifner,michael Knobloch,kai-oliver Knops, Bod – Books On Demand, 978-3-8391-4606-4, Seitenanzahl: 29629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olaplex Einzelset: Nr. 1 Bond Multiplier, Haarlotion zur Reparatur der Haarstruktur, 15 ml + Nr. 2 (Haarpflege Set) (71508074)Olaplex Einzelset: Nr. 1 Bond Multiplier, Haarlotion zur Reparatur der Haarstruktur, 15 ml + Nr. 2 (Haarpflege Set) (71508074)29,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Sebamed Anti-Haarverlust Shampoo 200 MLProdukteigenschaften: sebamed Anti-Haarverlust Shampoo NHE-Pflegeformel mit Coffein und Ginkgo biloba für kräftiges und gesundes Haar. Die Wirksamkeit von sebamed Anti-Haarverlust Shampoo beruht auf der NHE-Pflegeformel mit Coffein und Ginkgo biloba, welche die Durchblutung in der Kopfhaut anregt. Die verbesserte Durchblutung** bietet optimale Wachstumsbedingungen für kräftiges und gesundes Haar. Die regelmäßige Verwendung des Shampoo: fördert das Wachstum von gesundem Haar. stärkt die Widerstandskraft des Haars. aktiviert die Haarwurzel und wirkt erblich bedingtem Haarverlust entgegen. Der pH-Wert 5,5 fördert die Erhaltung des natürlichen Hautschutzmantels und stärkt die Haarstruktur. Dermatologisch-klinisch getestet. sebamed Anti-Haarverlust Shampoo ist für die tägliche Haarwäsche geeignet. Eine regelmäßige Anwendung des Shampoos über mehrere Monate bewirkt eine sichtbare Reduzierung des Haarverlustes. Das Haar anfeuchten. Shampoo in der Handinnenfläche verreiben, aufschäumen, und auf die Kopfhaut auftragen. Mit den Fingerspitzen für 2 Minuten sanft einmassieren. Mit viel Wasser gründlich ausspülen. Wichtige Information: Bei empfindlicher Kopfhaut oder bei Neurodermitis sollte mit der Anwendung einer kleinen Menge Shampoo alle 2 Tage begonnen werden. Weitere Informationen entnehmen Sie bitte der Packungsbeilage. Was genau ist Haarverlust? Der Mensch verliert von Natur aus 80 - 100 Haare am Tag. Haarverlust, der über dieses normale tägliche Aufkommen hinausgeht, ist häufig verbunden mit Stress, hormonellen Ungleichgewichten, einer unausgewogenen Ernährung oder einer erblichen Veranlagung. Um das Haar kräftig und gesund zu erhalten, benötigen die Haarpapillen und Haarfollikel eine kontinuierliche Versorgung mit Nährstoffen und Sauerstoff, besonders während der aktiven Wachstumsphase. Diese Versorgung ist durch ein dichtes Netz an Kapillaren (Blutgefäße) gewährleistet, welches die Haarpapille umgibt. Hormone, Stress und äußere Einflüsse können die Durchblutung in der Kopfhaut reduzieren, woraus ein vermindertes Haarwachstum resultieren kann. *erblich bedingt ** Studie W. Gehring, Hautklinik am Städtischen Klinikum Karlsruhe 2007 Ingredients: Aqua, Cocamidopropyl Betaine, Disodium Cocoamphodiacetate, Sodium Laureth Sulfate, Creatine, Zinc PCA, Caffeine, Hydroxypropyl Oxidized Starch PG-Trimonium Chloride, Ginkgo biloba leaf extract, Glycerin, Lactic Acid, Piroctone Olamine, Menthol, Hexyl Nicotinate, Butylene Glycol, Propylene Glycol, PEG-55 Propylene Glycol Oleate, Citric Acid, Parfum, Phenoxyethanol, Sodium Benzoate. Quelle: www.sebamed.de Stand: 10/20204,76 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
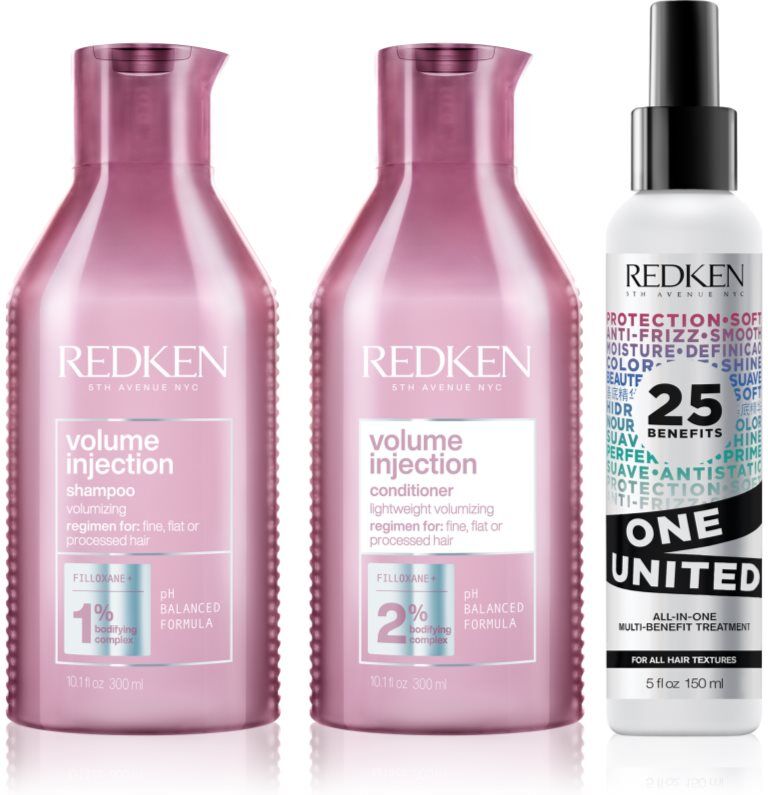
Redken Volume Injection vorteilhafte Packung für mehr HaarvolumenRedken Volume Injection, , Haarpflege Sets für Damen, Das Set beinhaltet: Redken Volume Injection Volumen-Conditioner für feines Haar 300 ml Redken Volume Injection Volumen-Shampoo für feines Haar 300 ml Redken One United multifunktionelle Pflege für die Haare 150 ml Eigenschaften: verleiht dem Haar Glanz und Volumen wäscht die Haare und reinigt die Kopfhaut belastet das Haar nicht macht das Haar geschmeidig glättet und hilft strapaziertem Haar verhindert statische Aufladung und herumfliegende Haarsträhnen Anwendung: Tragen Sie eine angemessene Menge Shampoo auf das nasse Haar auf. Schäumen Sie es auf und spülen Sie es gründlich aus. Um ein optimales Ergebnis zu erzielen, benutzen Sie ein Haarpflegemittel aus der gleichen Serie. Sie können das Produkt jeden Tag anwenden. Verwenden Sie jedes Produkt des Kosmetiksets entsprechend der Anleitung.57,20 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.